 Simone
销售折让
的有关信息介绍如下: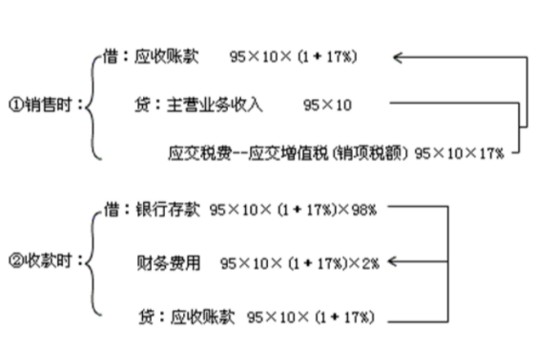
销售折让是指企业因售出商品质量不合格、促销等原因,在售价上给予购买方的价格减让行为 。根据确认时间分为两种会计处理方式:发生在销售收入确认前的,直接按扣除折让后金额确认收入;发生在确认后且不属于资产负债表日后事项的,需冲减当期销售收入并按规调整应交增值税销项税额 。该销售方式与商业折扣、现金折扣的核心区别在于是否需要开具红字发票进行价税调整 。购销双方账务处理需区分发票状态:未入账时作废原发票,已入账则需在收回原发票或取得对方有效证明后开具红字发票冲减当期收入,同步调整增值税销项税额和进项税额 。根据相关税收法规,销售折让涉及增值税销项税额的调整需按规定开具红字发票 。
想要了解更多“销售折让”的信息,请点击:销售折让百科