 Simone
总资产周转次数
的有关信息介绍如下: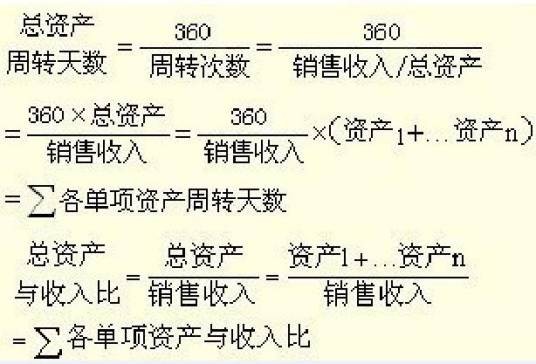
总资产周转率是考察企业资产运营效率的一项重要指标,体现了企业经营期间全部资产从投入到产出的流转速度,反映了企业全部资产的管理质量和利用效率 。总资产周转率是公司销售收入与平均资产总额的比率,可用于分析上市公司全部资产的使用效率。其计算公式为:总资产周转率(次)=销售收入/平均资产总额,平均资产总额可采用年初年末的平均数衡量 ,即总资产周转率=营业收入/(期初总资产+期末总资产)*2 。总资产周转次数=营业收入÷总资产,表明1年中总资产周转的次数,或者说明每1元总资产投资支持的营业收入 。总资产周转率综合反映了上市公司整体资产的营运能力 。
通过该指标的对比分析,可以反映企业本年度以及以前年度总资产的运营效率和变化,发现企业与同类企业在资产利用上的差距,促进企业的潜力挖掘、提高资产利用效率 。总资产周转率越高,周转天数则越少,表明其周转速度越快,营运能力也就越强 。总资产周转率是杜邦财务分析的第二个组成部分,它衡量了公司资产的利用效率 ,是杜邦分析法不可或缺的“中枢指标” 。分析总资产周转率时需要考虑行业特性,不同行业的标准差异较大。提高总资产周转率的方法包括优化库存管理、提高生产效率等 。总资产周转率是资产质量状况的基本指标,在评价指标权重表中权数为10 。
想要了解更多“总资产周转次数”的信息,请点击:总资产周转次数百科