 Simone
资产周转率
的有关信息介绍如下: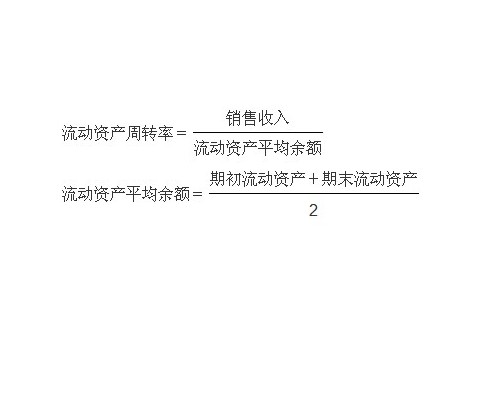
资产周转率是衡量企业资产管理效率的财务分析指标,反映企业全部资产的流转速度和管理质量。其计算公式为营业收入净额除以平均资产总额,其中平均资产总额通常取期初与期末资产总额的算术平均值 。该指标数值越高,表明资产利用效率越强,总资产周转速度越快 。该比率在不同行业间差异显著,例如零售业通常较高,而公用事业、房地产等行业则相对较低,因此进行跨公司比较时需考虑行业特性 。
资产周转率可分为总资产周转率、分类资产周转率(如流动资产周转率、固定资产周转率)及单项资产周转率(如应收账款周转率)。分析时通常采用资产周转天数或资产与收入比作为驱动因素,其中总资产周转天数计算公式为365天除以总资产周转率 ,而资产周转次数则一般不作为分析指标。不同企业因计算公式中分子分母口径差异可能导致可比性降低 。资产周转率是杜邦分析体系的核心要素之一,与销售净利率和权益乘数共同构成净资产收益率(ROE),用以综合评估企业的盈利能力、运营效率和财务杠杆 。企业可通过优化库存管理、加速应收账款回收、减少闲置资产及推动业务流程数字化等方式提升资产周转率 。
想要了解更多“资产周转率”的信息,请点击:资产周转率百科