 Simone
长期负债比率
的有关信息介绍如下: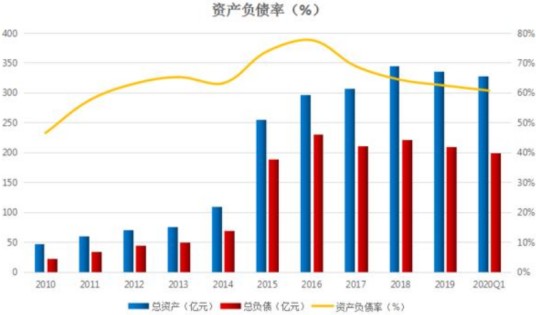
长期负债比率亦称“资本化比率”,是衡量企业长期债务状况的核心指标,定义为长期负债与资产总额的比值乘以100%,反映企业长期有息负债占整体营运资金的比例 。资产总额涵盖负债与股东权益总和,从稳健原则出发,计算该指标时,非流动资产中剔除无形资产部分 。该比率越低,表明企业长期偿债压力越小,通常建议控制在20%以下。
分析该比率需关注两点:一是长期负债相比流动负债稳定性更高,适合固定资产投入及长期经营;二是比率过高可能削弱资本结构稳定性,增加股东权益风险 。管理者应定期审查这一比率 。不同行业对长期负债比率的容忍度存在差异,如制造业因大规模设备投资需求较高比率可能合理,而服务业通常保持较低比率以确保灵活性 。辅助指标如固定资产对长期负债比率(固定资产/长期负债×100%)常评估长期债权保障程度,商业银行等机构通常要求该比率大于1以降低风险 。
想要了解更多“长期负债比率”的信息,请点击:长期负债比率百科