 Simone
代扣代缴
的有关信息介绍如下: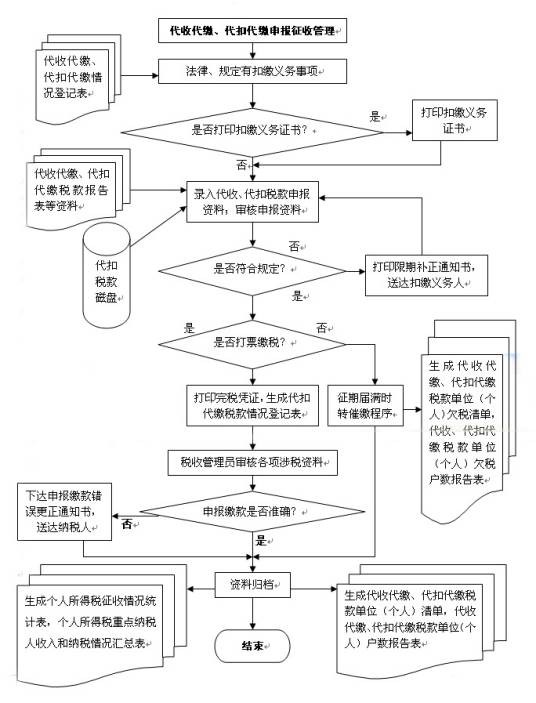
代扣代缴是指税收法律、行政法规明确规定的扣缴义务人,在支付款项时代税务机关从纳税人收入中扣留并解缴税款的征管方式,主要用于零星分散税源的源泉控制 。2025年6月国务院发布的《互联网平台企业涉税信息报送规定》明确平台企业需承担涉税信息报送义务,且不得在代扣代缴过程中变相多扣费用或转嫁涉税义务增加人员负担。截至2025年底,已有超过7000家境内外平台企业履行了相关义务 。
其法律依据包括《个人所得税扣缴申报管理办法(试行)》《中华人民共和国税收征收管理法》及《企业所得税法实施条例》,明确支付人对工资薪金所得、非居民企业所得等履行法定扣缴义务,税款计算按收入全额或所得额执行 。该制度涵盖个人所得税、企业所得税及跨境交易场景。阿根廷规定外汇购买、国际服务支付等交易需代扣所得税和个人财产税,同时豁免药品、书籍等特定交易 。美国在第一次世界大战期间建立了企业与个人收入的代扣代缴制度 。代扣代缴手续费方面,法律、行政法规明确规定手续费比例的按规定执行,其中《个人所得税法》明确个人所得税代扣代缴手续费为所扣缴税款的2%,且不受70万元年度限额约束 ;法律、行政法规未明确规定手续费比例的,税务机关按不超过代扣税款的0.5%支付手续费,单个扣缴义务人年度限额70万元 。扣缴义务人未履行义务的,税务机关可追缴税款并处以应扣未扣税款50%-300%的罚款 。实际案例显示,企业未按期申报代扣代缴会被列为D级纳税人重点监控,行政单位未代缴租赁收入将构成漏税 。
想要了解更多“代扣代缴”的信息,请点击:代扣代缴百科