 Simone
借贷记账法
的有关信息介绍如下: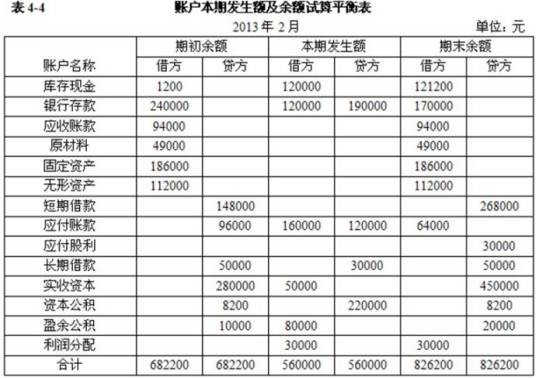
借贷记账法指的是以会计等式“资产=负债+所有者权益”作为记账原理,以借、贷作为记账符号,来反映经济业务增减变化的一种复式记账方法,其记账规则为“有借必有贷,借贷必相等”。 随着商品经济的发展,借贷记账法得到了广泛的应用,记账对象不再局限于债权、债务关系,而是扩大到要记录财产物资增减变化和计算经营损益。
在借贷记账法下,所有账户的结构都是左方为借方,右方为贷方。 具体哪一方登记增加、哪一方登记减少,取决于账户的性质:资产类、成本类和费用类账户的增加记借方,减少记贷方;负债类、所有者权益类和收入类账户的增加记贷方,减少记借方。 该方法要求对每笔交易或事项编制会计分录,并可通过发生额试算平衡与余额试算平衡检查账户记录的正确性。
借贷记账法最早可追溯至文艺复兴时期的意大利。1494年,意大利数学家卢卡·帕乔利在其著作《算术,几何,比及比例概要》中首次详细描述了借贷记账法的基本原理。随着贸易范围的扩大与会计电算化的发展,借贷记账法不断演进,我国会计准则规定企业、行政单位和事业单位会计核算采用借贷记账法记账。
想要了解更多“借贷记账法”的信息,请点击:借贷记账法百科